ANGEL TAX SYSTEM / 2026
100万円を投資したら、税金はいくら安くなる? 自分も対象になる?
エンジェル税制とは、一定の要件を満たす未上場のスタートアップ企業に個人が出資すると、所得税の負担を軽減できる国の制度です。投資した年の所得控除や株式譲渡益からの控除に加え、株式の売却で損失が生じた場合の優遇措置も用意されています。
ただし、投資額がそのまま減税されるわけではありません。利用する優遇措置、本人の所得や株式売却益、出資先企業の要件によって効果は変わります。
この記事では、制度の仕組み、100万円投資した場合の計算例、5つの優遇措置、利用条件、2026年からの改正、確定申告までを順に解説します。新規事業や企業グループの多角化を検討する経営者にも役立つ内容です。
エンジェル税制とは?まずは30秒で理解しよう
「エンジェル」とは、主に創業間もない企業へ自らの資金を投資する個人投資家のことです。創業期の企業には、商品開発、設備投資、人材採用などの資金が必要ですが、実績や担保が乏しい段階では銀行融資だけで資金を賄えないことがあります。そこで国は、個人によるスタートアップへの資金供給を税制面から支援しています。
エンジェル税制の仕組み
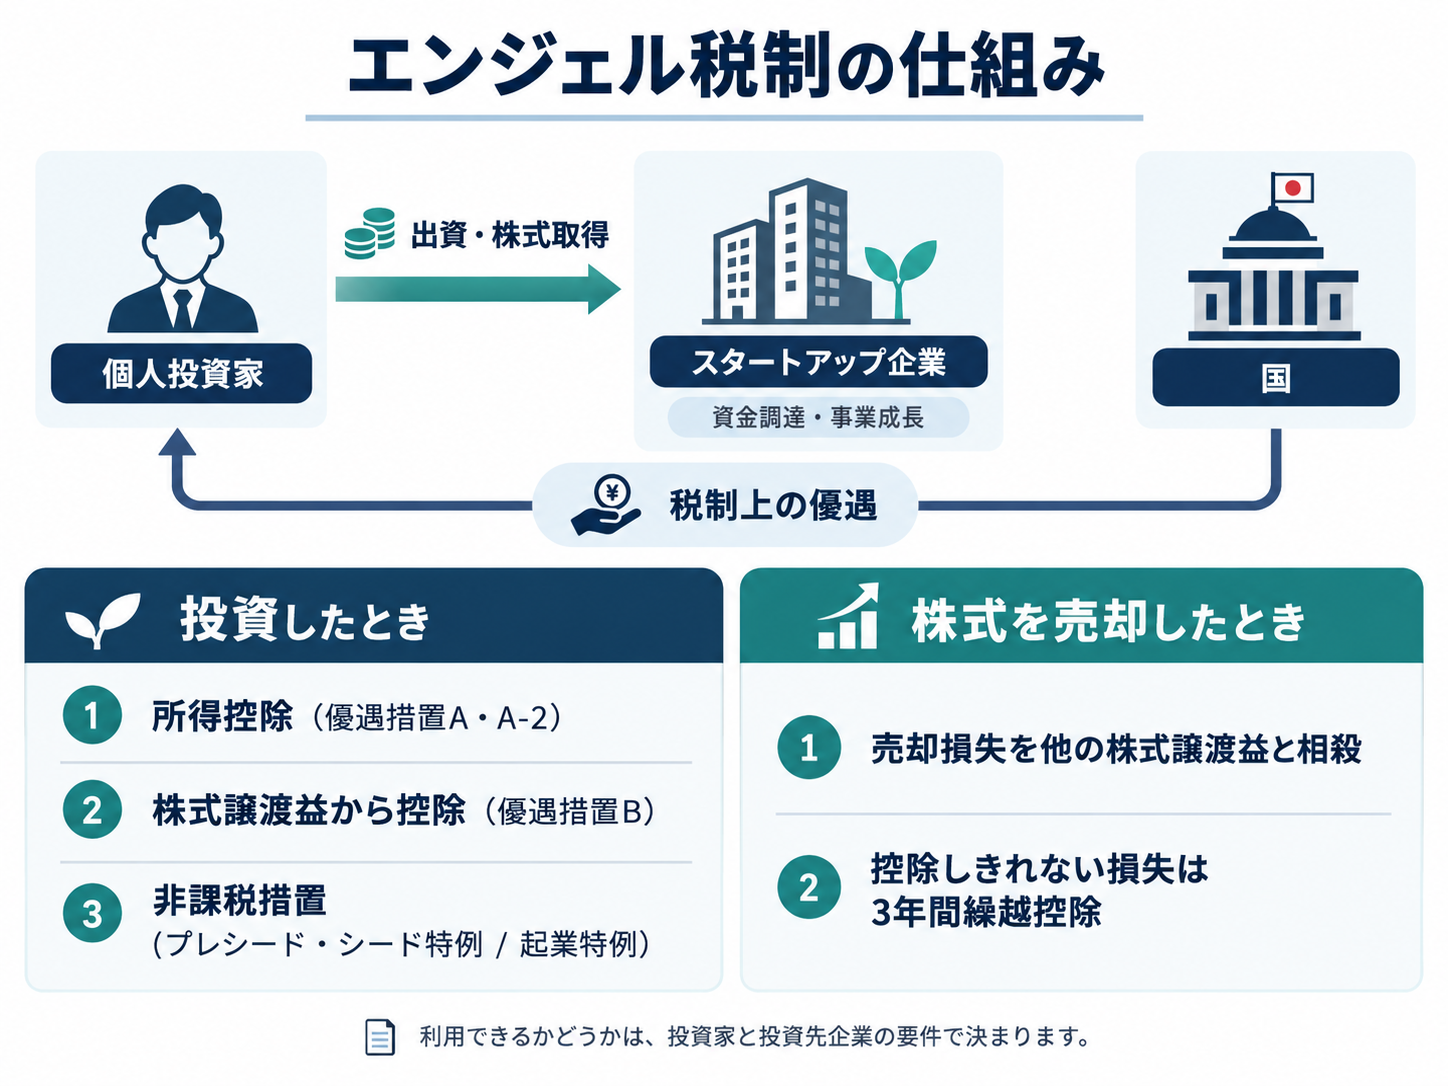
| 関係者 | 役割 |
| 個人投資家 | 自己資金を払い込み、スタートアップの新たに発行された株式を取得する |
| スタートアップ企業 | 出資を受け、研究開発や事業拡大などに活用する |
| 国 | 所定の条件を満たす個人投資家に税制上の優遇を設ける |
税制上の優遇は「投資したとき」と「株式を売却したとき」
| タイミング | 主な優遇措置 |
| 投資したとき | 投資額に応じ、所得や株式譲渡益から一定額を控除する |
| 株式を売却したとき | 一定の売却損失を他の株式譲渡益と相殺し、控除しきれない損失を翌年以降3年間繰り越す |
投資先の企業が破産した場合など、株式の価値が失われたときにも一定の特例があります。
POINT
まず結論:利用できるかどうかは、出資する個人と投資先企業の双方の要件で決まります。
会社員も経営者も、個人として投資すれば検討対象となりますが、法人としての出資は投資時の優遇措置の対象ではありません。
100万円投資したら、税金はいくら安くなる?
エンジェル税制で最も気になるのは、実際の税負担がどれだけ軽くなるかという点でしょう。
100万円を投資したからといって、税金が100万円減るわけではありません。
「所得から差し引く」のか、「株式売却益から差し引く」のかで計算が異なります。
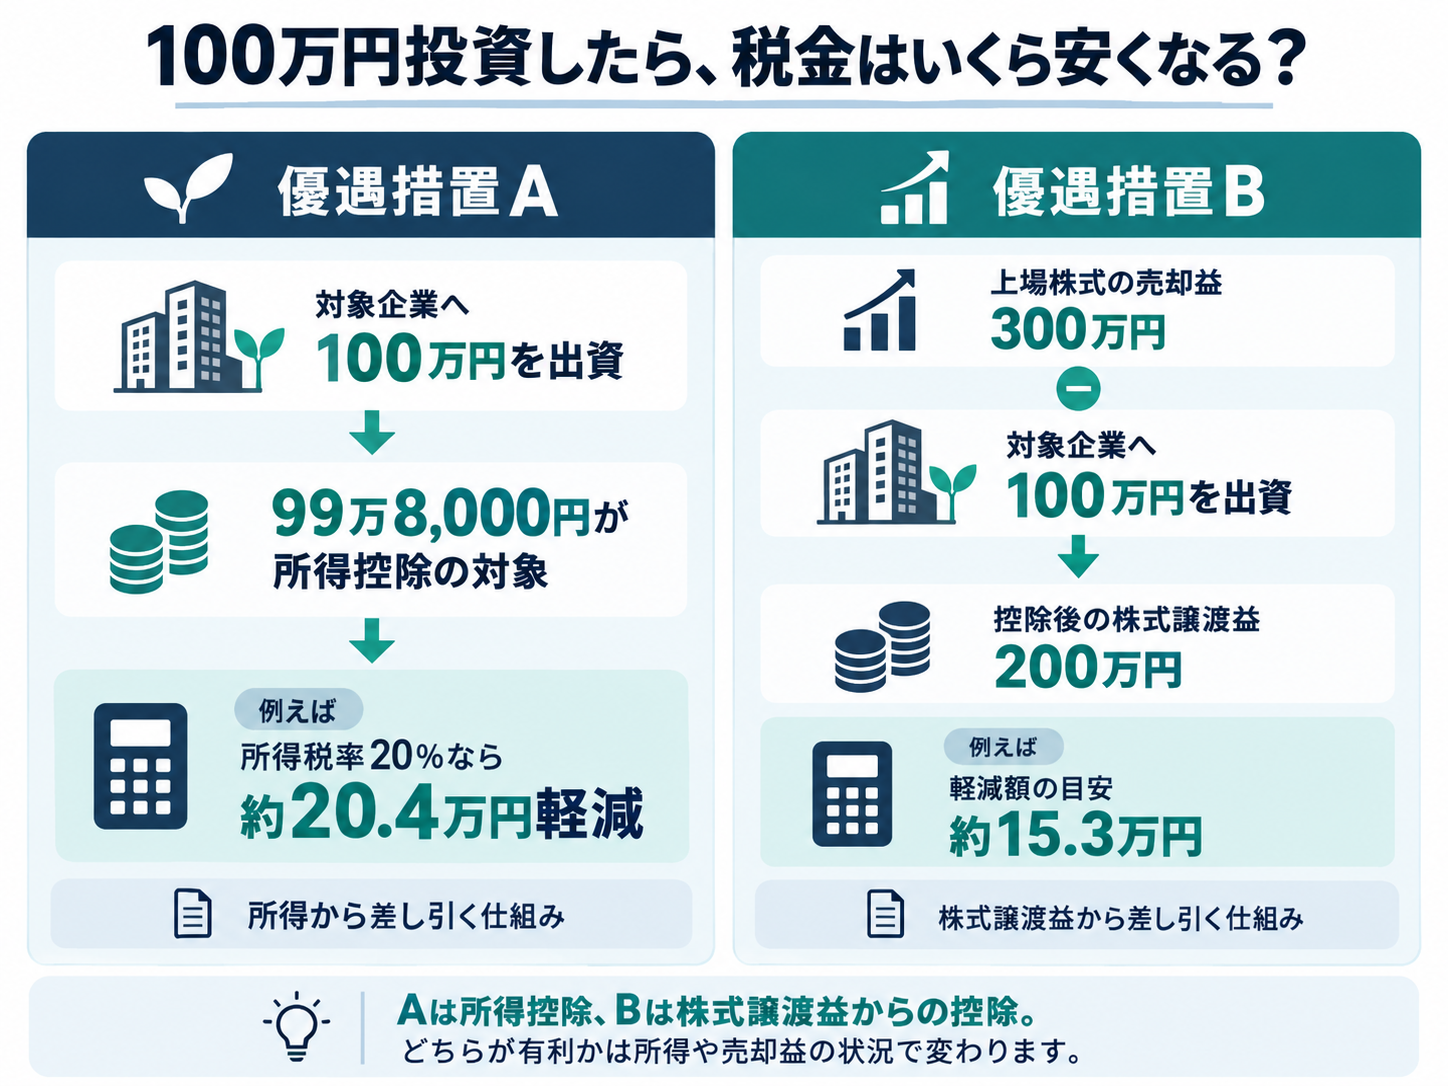
優遇措置Aで100万円の投資に所得控除を受ける
対象企業へ100万円を出資し、優遇措置Aの条件を満たすと、投資額から2,000円を差し引いた99万8,000円が所得控除の計算対象になります。
| 項目 | 金額 |
| 対象企業への投資額 | 1,000,000円 |
| 差し引く金額 | 2,000円 |
| 所得控除の対象額 | 998,000円 |
所得控除とは、税額を直接差し引くのではなく、税金を計算する基礎となる所得を減らす仕組みです。減少する所得税額は、適用される所得税率によって異なります。
税率別に見る所得税の軽減額の目安
| 所得税率 | 99万8,000円の所得控除による軽減額の概算 |
| 5% | 約5.1万円 |
| 10% | 約10.2万円 |
| 20% | 約20.4万円 |
| 23% | 約23.4万円 |
| 33% | 約33.6万円 |
| 40% | 約40.8万円 |
| 45% | 約45.9万円 |
※所得控除99万8,000円の全額に表中の同一税率が適用され、控除上限に達しておらず、ほかの寄附金控除の影響がない場合の単純計算です。復興特別所得税(所得税額の2.1%)を含みます。実際には税率区分をまたぐ場合や他の控除等があるため、金額は異なります。投資時の優遇措置Aによって住民税が同様に軽減されるものではありません。
例えば、控除対象額の全額に所得税率20%が適用される場合、所得税は199,600円、復興特別所得税を含めると約20万4,000円の軽減に相当します。
優遇措置Bで株式の売却益から100万円を差し引く
上場株式を売却して300万円の利益を得た年に、対象スタートアップへ100万円を出資したとします。優遇措置Bでは、投資額を株式譲渡益の計算から控除できる場合があります。
| 項目 | 金額 |
| 上場株式の売却益 | 300万円 |
| 対象企業への投資額 | 100万円 |
| 所得税の計算上、控除後の株式譲渡益 | 200万円 |
| 所得税・復興特別所得税の軽減額の目安(15.315%) | 約15.3万円 |
※他の株式取引、損益通算、特例等がなく、優遇措置Bの条件を満たす場合の概算です。投資時の優遇によって住民税の株式譲渡所得割が同じように減額される計算ではありません。
重要なのは、優遇措置Bが原則として「課税の繰延べ」であることです。
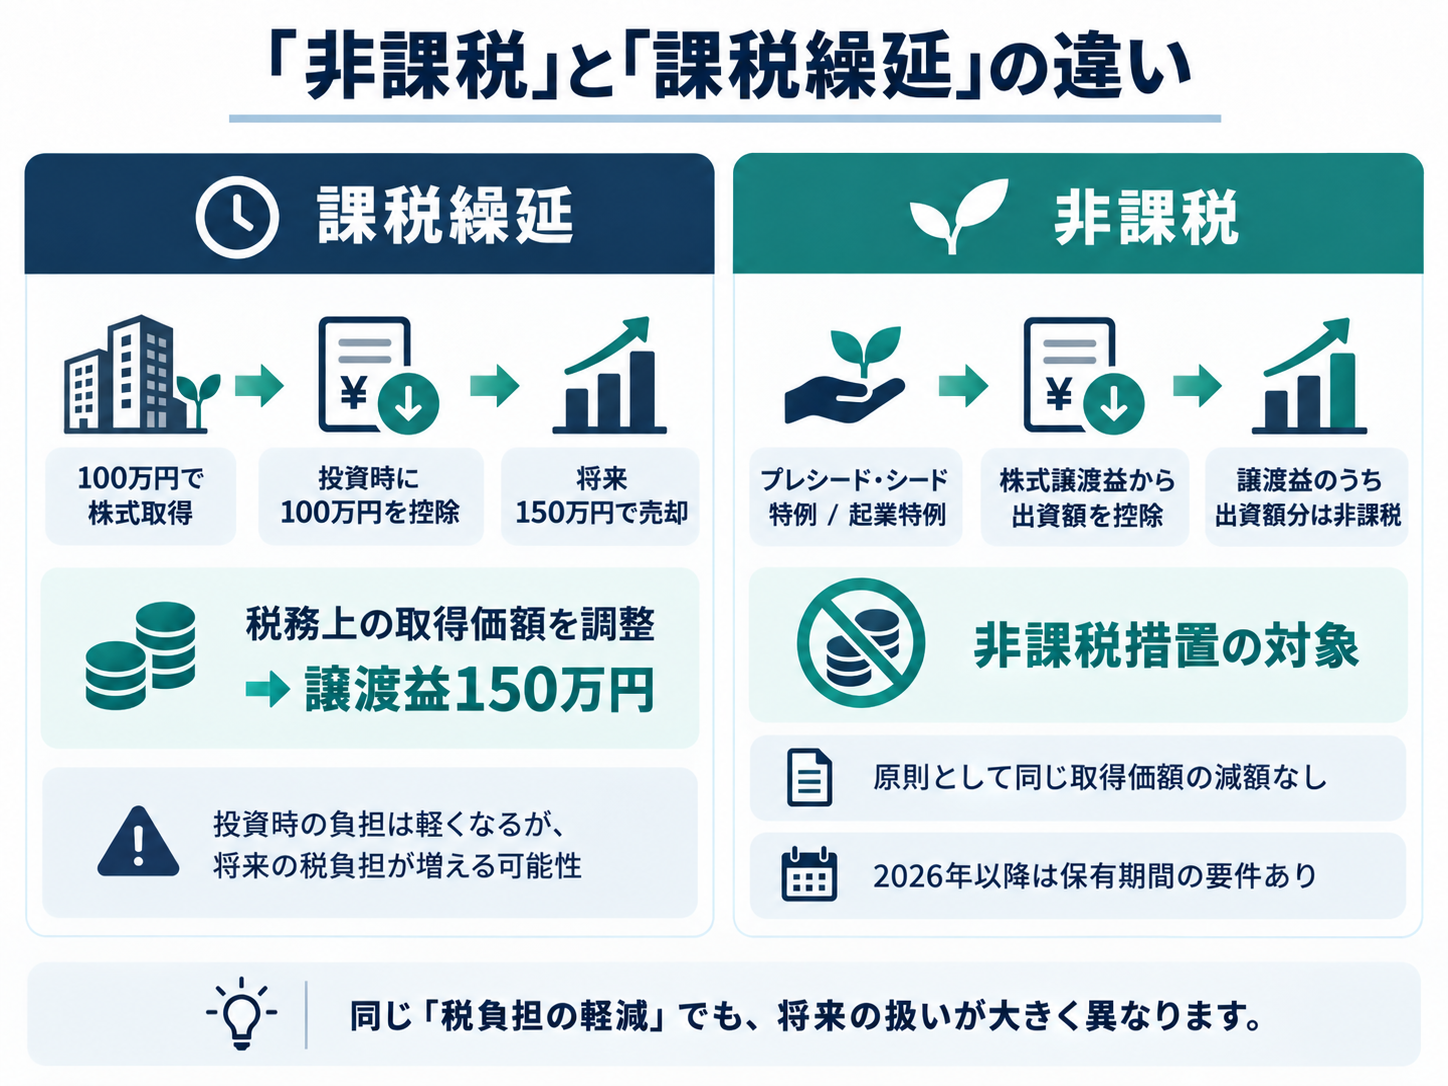
投資した年の税負担が軽くなる一方、将来その投資先の株式を売却する際、税務上の取得価額を調整するため、将来の税負担が増える可能性があります。
優遇措置AとBはどちらが有利?
給与や役員報酬に対する所得税の負担が大きい人は優遇措置A、株式譲渡益のある人は優遇措置Bを検討する余地があります。ただし、投資先が適用要件を満たすか、出資額と譲渡益の額、将来の売却計画によって結論は変わります。
エンジェル税制には5つの優遇措置がある
投資した年に利用する制度は、優遇措置A、優遇措置A-2、優遇措置B、プレシード・シード特例、起業特例の5つに整理できます。大きな違いは、
何から控除するか、そして非課税か課税繰延かです。
| 優遇措置 | 主に控除する対象 | 主な効果 |
| 優遇措置A | 投資額-2,000円を総所得金額等から | 所得控除・課税繰延 |
| 優遇措置A-2 | Aと同じ | 所得控除・課税繰延 |
| 優遇措置B | 投資額を株式譲渡益から | 課税繰延 |
| プレシード・シード特例 | 投資額を株式譲渡益から | 20億円までの出資が非課税措置の対象 |
| 起業特例 | 会社設立時の自己資金による出資額を株式譲渡益から | 20億円までの出資が非課税措置の対象 |
| 優遇措置 | 対象企業の設立年数 | 外部資本比率の主な基準 |
| 優遇措置A | 5年未満 | 1/6以上 |
| 優遇措置A-2 | 5年未満 | 1/20以上※ |
| 優遇措置B | 10年未満 | 1/6以上 |
| プレシード・シード特例 | 5年未満 | 1/20以上 |
| 起業特例 | 1年未満 | 1/100以上 |
※A-2は、プレシード・シード特例の企業要件を追加で満たす場合に、Aの外部資本比率の要件が緩和される仕組みです。設立年数と外部資本比率は要件の一部であり、事業活動、資本構成などにも条件があります。
優遇措置A|給与所得や役員報酬が多い人が検討したい制度
対象企業への投資額から2,000円を差し引いた金額を、所得から控除できる制度です。控除対象となる投資額は、
総所得金額等の40%と800万円のいずれか低い方
が上限となります。例えば、総所得金額等が1,000万円の人が対象企業へ500万円を投資した場合、他の寄附金控除がなければ控除できる金額は原則399万8,000円です。優遇措置Aは税法上、寄附金控除の仕組みを利用するため、ふるさと納税などとの関係にも注意が必要です。
優遇措置A-2|創業初期の企業で外部資本比率の条件が緩和される
税制上の優遇内容はAと同じです。一方で、出資を受ける企業がプレシード・シード特例の企業要件を追加で満たせば、外部資本比率の要件が原則1/6以上から1/20以上へ緩和されます。創業者側の持株比率が高い企業にも活用の余地が広がります。
優遇措置B|株式売却益を新しい成長投資へ振り向ける
対象企業への投資額を、原則としてその年の株式譲渡益から控除する制度です。投資額自体に独立した控除上限はありませんが、控除対象となる譲渡益などの範囲には制約があります。2026年からは、一定の手続きを条件として、控除しきれない額に対応する前年分の所得税について繰戻し還付を請求できる制度が設けられています。
プレシード・シード特例|創業初期の投資に非課税措置
事業化前の段階など、より創業初期の要件を満たす企業への投資について、株式譲渡益から出資額を控除します。
非課税措置の対象となるのは年間20億円の出資まで
で、20億円を超える部分は課税繰延となります。20億円は税金の還付額ではなく、非課税措置の対象となる出資額の上限です。
起業特例|自分で会社を設立する場合にも利用できる
自ら株式会社を設立し、発起人として自己資金を出資する場合に検討できる制度です。一定の要件を満たすと、会社設立時の出資額を株式譲渡益から控除でき、20億円までの出資に非課税措置が用意されています。発起人であること、自ら営んでいた事業の承継に関する制限、会社の事業活動や資本構成など、固有の要件があります。自分で会社を設立すれば必ず利用できる制度ではありません。
「非課税」と「課税繰延」は何が違う?
課税繰延では、投資時に控除を受けた金額に応じて、将来の株式売却時に税務上の取得価額が調整されます。例えば、100万円で取得した株式について、優遇措置Bで100万円を控除した場合、税務上の取得価額は原則として100万円減額されます。その株式を将来150万円で売却すると、取得価額の調整前は50万円だった譲渡益が、調整後は150万円となる計算です。
これに対し、プレシード・シード特例や起業特例の非課税対象部分では、原則として同じ取得価額の減額はありません。ただし、2026年以降の対象株式には保有期間の要件があります。
エンジェル税制のメリット・デメリットとは?
エンジェル税制の最大のメリットは、スタートアップへの投資に伴う税負担を軽減できることです。一方、税制上の優遇を受けられても、投資した資金を回収できるとは限りません。
制度を活用する際には、節税効果だけでなく、投資リスクや将来の税負担、資金回収の可能性まで考える必要があります。
エンジェル税制の4つのメリット
投資した年の所得税負担を軽減できる
優遇措置A・A-2では投資額に応じた所得控除を、優遇措置Bでは株式譲渡益からの控除を受けられます。所得や株式売却益の状況によっては、投資した年の税負担を大きく軽減できる可能性があります。
一定の条件で株式譲渡益が非課税になる
プレシード・シード特例や起業特例では、一定の要件を満たすことで、年間20億円までの出資額について非課税措置を利用できます。課税を将来に繰り延べる優遇措置A・Bとは異なるメリットがあります。
投資で損失が発生した場合にも税制上の優遇がある
対象株式の売却によって損失が生じた場合、一定の条件で他の株式譲渡益と相殺できます。控除しきれない損失は翌年以降3年間の繰越控除も可能です。
スタートアップの資金調達を後押しできる
出資を受ける企業にとっては、個人投資家への税制優遇を資金調達時の訴求材料にできます。事前確認制度を利用すれば、一定の企業要件を満たすことを投資家に説明でき、出資を検討してもらうための材料になります。
エンジェル税制の4つのデメリット・注意点
投資した資金を失うリスクがある
スタートアップは事業の成長可能性が高い一方、事業が計画どおりに進まない可能性もあります。倒産などによって出資金の全部を失うこともあり、税負担の軽減だけで投資損失を補えるわけではありません。
未上場株式は自由に売却しにくい
エンジェル税制の対象となる企業は原則として未上場です。上場株式のように市場で自由に売買できないため、株式を売却できるまで長期間を要したり、買い手が見つからなかったりする可能性があります。
税負担が将来に繰り延べられる場合がある
優遇措置A・A-2・Bでは、投資時に税負担が軽減されても、将来の株式売却時に取得価額が調整されることで、課税対象となる譲渡益が増える場合があります。投資した年の軽減額だけで有利・不利を判断することはできません。
適用条件が複雑で、申請・確定申告の手続きが必要
投資家と投資先企業の双方に要件があり、企業の設立年数や事業活動、株主構成などによって利用できる措置が異なります。確認書の取得や確定申告に必要な書類の準備も求められます。
出資を受ける企業にも注意点がある
スタートアップ側にとって、エンジェル税制は個人投資家からの資金調達を促進する手段となります。
一方、株式発行による資金調達では、既存株主の持株比率が低下するほか、新たな株主との経営方針の調整や株主構成の管理も必要になります。
特にオーナー企業が新会社を設立する場合は、外部資本比率や同族株主の要件が税制の適用可否に関係するため、会社設立前の資本政策が重要です。
エンジェル税制を有効に活用するには、投資家の税負担だけでなく、企業の成長戦略、資金調達、株主構成まで含めて総合的に判断することが重要です。
あなたはどの優遇措置を利用できる?
まずは、自分の状況に近いケースを確認してください。
| あなたの状況 | まず検討したい措置 |
| 給与所得や役員報酬が中心で、株式譲渡益はない | 優遇措置A・A-2 |
| 株式を売却して利益が出ている | 優遇措置B、プレシード・シード特例 |
| 創業初期の企業に投資する | プレシード・シード特例 |
| 自分で新しい株式会社を設立する | 起業特例 |
| 前年に株式譲渡益があり、翌年に投資する | 2026年からの繰戻し還付の対象となる措置 |
3つのチェックで、制度の入口を確認
以下の3つは、通常の個人による直接投資を考える際の入口となるチェックです。
- 投資先は原則、設立10年未満の未上場株式会社か。
利用する措置によって設立年数の上限はさらに短くなります。
- 会社が新たに発行する株式を金銭の払込みで取得するか。
他の株主からの買い取りや現物出資は、原則として投資時の優遇の対象になりません。
- 自分や親族が、制度上除外される株主グループに属していないか。
特に自分が経営する会社への出資では注意が必要です。
この3項目に当てはまっても、企業の事業活動、株主構成、投資経路などに関する条件の確認が必要です。起業特例には固有の要件もあります。会社員でも必要な条件を満たせば利用できます。また、株式譲渡益がある個人投資家はA・Bや非課税措置を比較し、将来の売却時まで含めて判断することが重要です。同一年に同一銘柄の株式について複数の投資時優遇措置を重複適用することはできません。
エンジェル税制を利用できる企業・投資家の条件
個人投資家の主な条件
個人投資家には、原則として次のような条件があります。
- 個人として、金銭の払込みにより新たに発行される株式を取得していること。
- 投資先が同族会社の場合、制度上対象外となる株主グループに属していないこと。
- 自ら営んでいた事業を出資先に承継させた個人や、その親族等に関する除外要件に該当しないこと。
特に同族株主に関する条件が重要です。持株割合の大きい順に株主グループを加算し、初めて50%を超える時点までの株主グループに属する個人は、原則として投資時の優遇措置の対象外となります。自分や親族が関係する会社に出資する場合には、株主名簿に基づいて判定する必要があります。
投資を受ける企業の主な条件
| 主な要件 | 確認すべき内容 |
| 企業規模 | 中小企業者に該当するか |
| 設立年数 | 利用する優遇措置ごとの期間内か |
| 事業活動 | 研究開発・新事業活動、事業計画、売上成長率、営業損益や営業キャッシュ・フロー等に関する要件を満たすか |
| 株主構成 | 特定の株主グループ以外から必要な割合の出資を受けているか |
| 大規模法人との関係 | 大規模法人グループの所有に属していないか |
| 会社形態 | 原則として未登録・未上場の株式会社か |
| 事業の種類 | 風俗営業等、対象外となる事業を行っていないか |
企業の具体的な判定基準は、設立からの期間、事業年度、利用する措置によって異なります。たとえば創業間もない企業では研究者や新事業活動従事者、事業計画などが重要になり、一定期間経過した企業では研究開発・マーケティング費用の比率や営業キャッシュ・フローなどが関係します。
外部資本比率とは?
創業者などの特定株主グループ以外が保有する株式の割合を指します。一般的な基準はAとBが1/6以上、A-2とプレシード・シード特例が1/20以上、起業特例が1/100以上です。いずれも、ほかの企業要件・投資家要件を満たしたうえでの条件となります。
2026年からエンジェル税制は何が変わった?
2026年1月1日以降に取得した一定の株式について、令和7年度税制改正による新たな取扱いが適用されています。重要なのは、
再投資期間の延長 と 非課税措置における保有期間の設定 です。
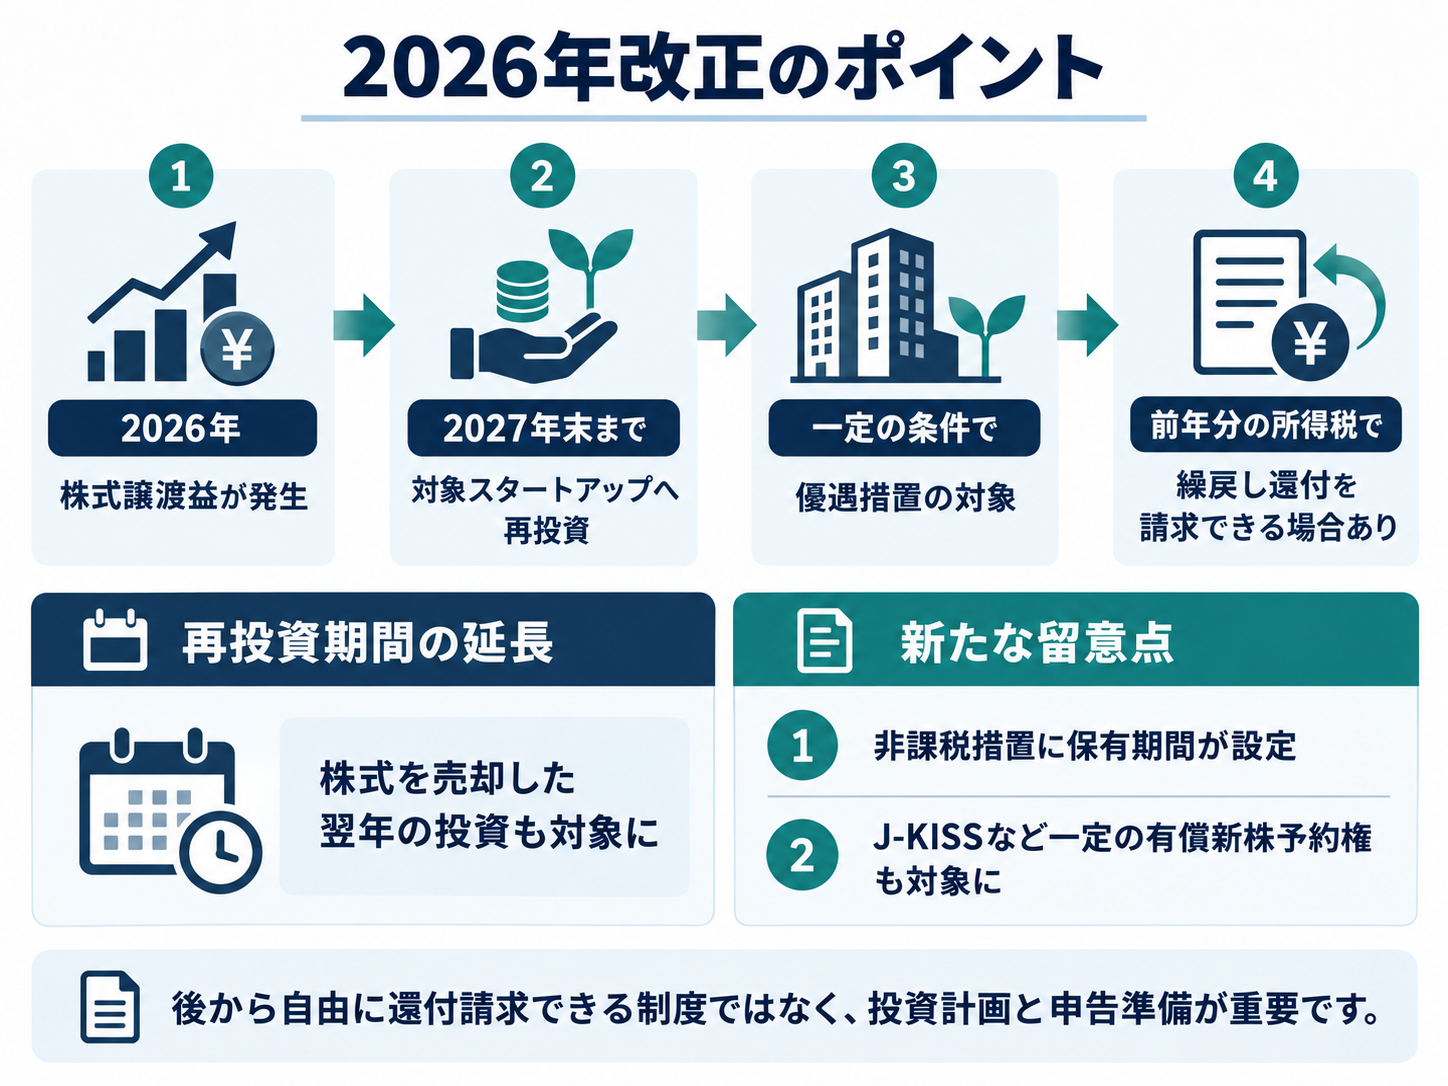
株式を売却した翌年の投資も対象に
一定の条件のもと、株式譲渡益が発生した翌年末までに投資した場合も優遇措置の対象となり、控除しきれない投資額に対応する前年分の所得税について繰戻し還付を請求できることがあります。
| 時期 | 例:2026年に株式を売却し、2027年に出資する場合 |
| 2026年 | 保有株式を売却し、株式譲渡益が発生 |
| 2027年の確定申告 | 2026年分について翌年中に出資する見込み等の所定書類を添付して期限内に申告 |
| 2027年中 | 対象企業へ出資し、確認書等を取得 |
| 2028年の確定申告 | 2027年分の期限内申告と併せて、所定の繰戻し還付請求を行う |
この手続きは、後から自由に前年の所得税を還付請求できる仕組みではありません。株式売却益が生じた時点から投資計画と申告準備を進める必要があります。
非課税措置に保有期間が設定された
プレシード・シード特例と起業特例の非課税措置については、2026年1月1日以降に取得する一定の株式に、原則として取得した年の翌年末までの保有期間が設けられています。この間に譲渡すると、非課税の取扱いが変わることがあります。ただし、IPOやM&A等による一定の譲渡には例外があります。
J-KISSなどの有償新株予約権も対象に
令和6年度税制改正により、2024年4月1日以降に取得した一定の有償新株予約権については、株式への転換時に所定の要件を満たす場合、新株予約権の取得に要した金額を対象の株式取得額に含められることがあります。通常の株式取得とは適用条件や確認のタイミングが異なります。
投資に失敗したらどうなる?売却損失と繰越控除
スタートアップ投資には、成長によるリターンを期待できる反面、出資した資金を回収できないリスクがあります。エンジェル税制には、その損失に関する優遇措置もあります。
売却損失を他の株式譲渡益と相殺できる
例えば200万円で取得した対象株式を50万円で売却すると、単純な差額は150万円の損失です。一定の要件を満たせば、この損失を同じ年の他の株式譲渡益と相殺できる場合があります。ただし、投資時に優遇措置A・Bなどを利用している場合、取得価額の調整によって税務上の損失額が150万円とは限りません。
相殺しきれない損失は翌年以降3年間繰り越せる
例えば2026年に生じた対象の損失で、その年に相殺しきれなかった部分は、条件を満たせば2027~2029年の株式譲渡益から控除できます。繰越控除のためには損失が生じた年の確定申告に加え、その後も必要な申告を継続することが求められます。
投資先が倒産して株式の価値を失った場合も対象になる?
一定の要件を満たす企業が破産手続開始の決定を受けた場合や、解散して清算が結了した場合など、株式の価値を失ったことによる損失にも特例が認められる場合があります。ただし、損失がそのまま現金で返金されるわけではありません。また、未上場株式は売却先が限られるため、資金回収に長期間を要したり、売却できなかったりする可能性があります。
エンジェル税制の申請方法と確定申告の流れ
エンジェル税制の適用には、出資そのものに加えて、企業側の確認手続きと投資家側の確定申告が必要です。
投資先企業が対象になるか確認する
投資先の企業要件を確認します。企業は投資家を募集する前に、任意の「事前確認制度」を利用して、一定の企業要件を満たしているか確認を受けることができます。事前確認は、事業の将来性や投資の安全性を国が保証するものではありません。
個人投資家が出資する
投資契約などに基づき、金銭の払込みによって新たに発行される株式を取得します。他の株主から既存株式を購入する場合、原則として投資時の優遇措置は対象外です。
企業が確認書を取得し、投資家へ渡す
直接投資の場合は、原則として投資先企業が都道府県等へ確認申請を行い、所定の確認書の交付を受けます。企業は確認書と必要書類を投資家へ渡します。
投資家が確定申告を行う
投資家が所定の書類を添付して確定申告を行います。必要な書類は優遇措置や投資経路等によって異なりますが、主に以下のものがあります。
- 都道府県等が交付した確認書
- 一定の株主に該当しない旨の確認書
- 投資契約書の写し
- 株式異動状況明細書
- 株式取得額の控除に関する明細書
- 利用する優遇措置に対応した所得税の計算明細書
投資経路によって確認手続きが変わります。
直接投資のほか、認定投資事業有限責任組合(LPS)経由、認定株式投資型クラウドファンディング(ECF)経由があります。それぞれ、確認書の交付主体や利用できる特例・手続きが異なるため、契約時に確認しましょう。また、前年分の所得税の繰戻し還付を利用する場合、前年分の確定申告書に所定書類を添付し、期限内に提出することなど、追加の条件があります。
エンジェル税制についてのよくある質問
Q1. 会社員でもエンジェル税制は利用できますか?
はい。対象企業へ個人として出資し、必要な条件を満たせば利用できます。給与所得がある場合は、優遇措置Aの所得控除を検討できます。
Q2. 投資額が少額でも利用できますか?
制度全体に一律の高額な最低投資額が設定されているわけではありません。ただし、投資先や投資サービスごとに最低投資額が定められることがあります。
Q3. 住民税も安くなりますか?
投資した年の所得控除や株式譲渡益からの控除は、所得税の制度です。住民税も同様に控除されるわけではありません。株式売却損失の通算・繰越に関しては、所得税と住民税での適用関係を個別に確認する必要があります。
Q4. ふるさと納税と併用できますか?
併用できます。ただし優遇措置Aは寄附金控除の仕組みを利用するため、ふるさと納税などの寄附金と控除上限額を共有します。確定申告を行う場合には、ふるさと納税の申告にも注意してください。
Q5. 自分や家族が経営する会社にも投資できますか?
資本関係や親族関係によって結論が変わります。特に同族株主に関する条件や事業承継に関する除外条件があるため、株主構成と出資者の立場を確認する必要があります。
Q6. 自分で新しい会社を設立する場合も利用できますか?
はい。起業特例の対象となる可能性があります。ただし、発起人であること、出資方法、事業承継の有無などの固有要件があります。
Q7. 投資すれば必ず税金が戻ってきますか?
いいえ。出資額がそのまま還付される制度ではありません。所得や株式譲渡益の状況、適用できる控除額により、税負担の軽減効果は異なります。
Q8. エンジェル税制の対象企業はどこで確認できますか?
経済産業省のウェブサイトで事前確認を受けた企業に関する情報を確認できます。ただし、事前確認があっても個々の投資家について税制の適用が確約されるわけではありません。
Q9. 他の株主から買い取った株式は対象ですか?
原則として投資時の優遇措置の対象ではありません。対象会社が新たに発行する株式を金銭の払込みによって取得する必要があります。
Q10. どの優遇措置を利用するか自由に選べますか?
企業と投資家が複数の措置の要件を満たす場合には選択できることがあります。ただし、同一年に同一銘柄の株式について複数の優遇措置を重複適用することはできません。
Q11. J-KISSなどの新株予約権は対象になりますか?
一定の有償新株予約権は、株式に転換した時点で所定の要件を満たす場合、エンジェル税制の対象となることがあります。取得時期と転換時期、契約内容を確認する必要があります。
Q12. 自社グループの新会社に、オーナー社長が出資しても利用できますか?
資本構成や本人・親族の持株割合などによって判断が変わります。親会社・オーナー家が実質的に支配する構成では、企業側の外部資本要件や投資家側の同族株主要件に抵触する場合があります。会社設立や増資の前に確認することが重要です。
エンジェル税制は企業の成長投資にも活用できる
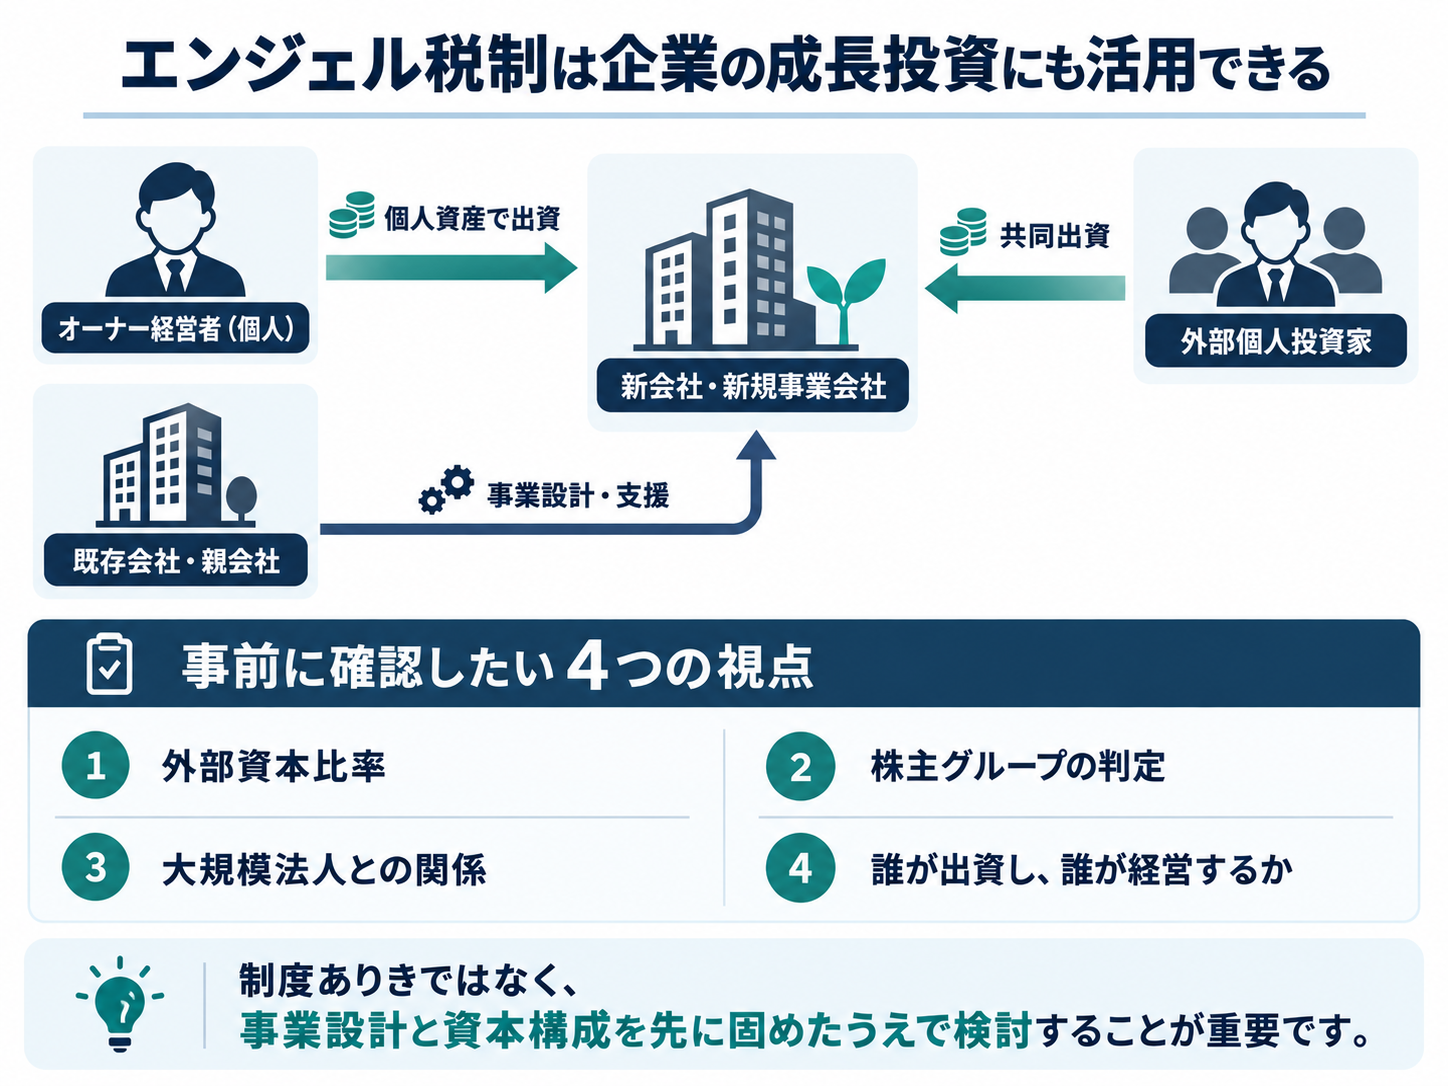
エンジェル税制は、個人投資家への優遇を通じてスタートアップへの資金供給を促す制度です。既存企業のオーナー経営者にとっても、個人資産を新規事業へ投資する場合や、企業グループの多角化を検討する際に活用の可能性があります。
経営者が制度の活用を検討する3つの場面
- 役員報酬などから得た個人資金を、新しく設立する事業会社に出資する。
- 個人が保有する株式の売却益を、新事業への投資に振り向ける。
- 外部の個人投資家と共同で新会社を立ち上げ、新たな成長分野へ参入する。
資本構成は、会社設立前に検討する
オーナー企業が新会社をつくる場合、親会社やオーナー一族の持株割合によって外部資本比率の要件を満たせなくなることがあります。親会社が大規模法人に該当する場合は、企業側の要件にも影響します。さらに、出資するオーナー自身が制度上除外される株主グループに属する場合は、個人投資家としての適用にも制約が生じます。重要なのは、税制の条件だけを満たす会社をつくることではありません。
誰が出資し、誰が経営し、どの事業で収益を生むのか
という事業設計を先に固め、そのうえで制度との適合性を検討することです。
MKU関連企業における事前確認の公表事例
MKUコンサルティングの代表である北島誠士が代表取締役を務める
株式会社maximum
は、2026年10月15日、エンジェル税制の優遇措置A・Bについて兵庫県知事から事前確認を受けたことを公表しています。事前確認は、制度上の一定の企業要件について確認が行われたことを示します。投資家ごとの税制適用には、出資方法、投資家要件、確定申告などの条件の確認が必要です。
あなたの会社はエンジェル税制を活用できる?
エンジェル税制を利用できるかどうかは、投資家個人の所得や株式譲渡益、投資先企業の要件、株主構成によって異なります。新規事業や多角化を考える経営者には、個人資産と会社の財務、資本構成、事業計画を一体で検討する視点が必要です。MKUコンサルティングは、エンジェル税制を新事業への成長投資を検討するための手段の一つとして位置づけています。事業の強みや成長分野の整理、事業会社の設計、資本構成の検討を通じて、制度活用の可能性を経営戦略に結びつけます。税務上の適用判定や申告については、必要に応じて税理士等の専門家と連携します。
まずは、エンジェル税制を活用できる可能性を無料で確認してみませんか。
また、制度を新規事業への投資やグループの多角化にどのように結びつけるかを検討している経営者の方は、同ページから個別財務診断会をご確認いただけます。
参考資料・公式情報
制度情報確認:2026年10月。
税制の適用可否や税額は出資時期・適用措置・企業要件・投資家の状況等によって異なります。個別の税額計算と申告は最新の法令・公的資料に基づき確認してください。

